
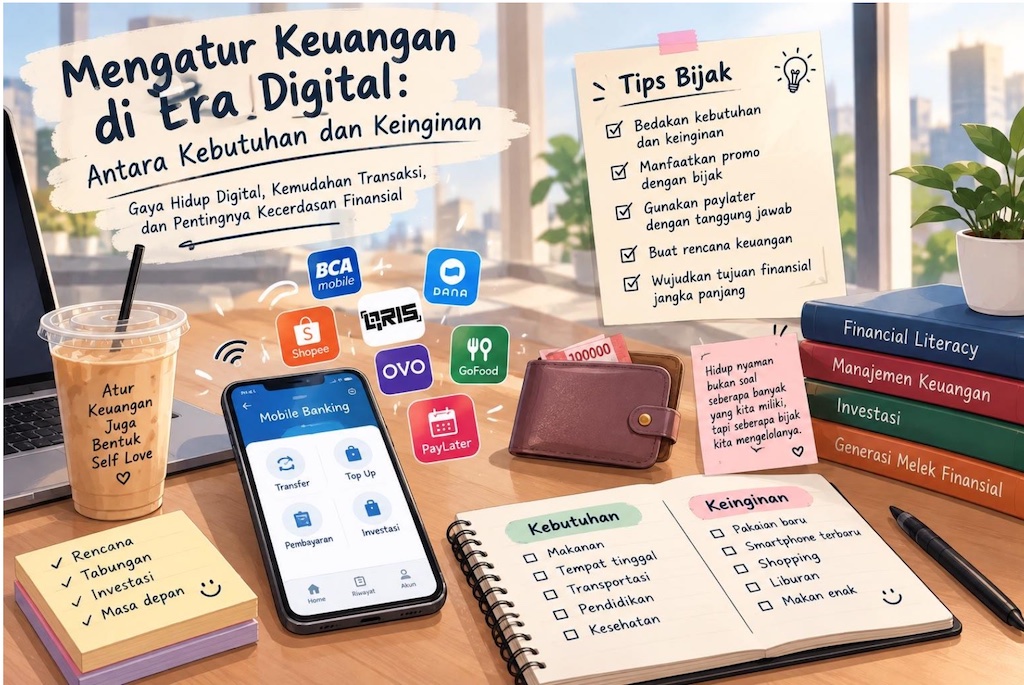
Gaya Hidup Digital, Kemudahan Transaksi, dan Pentingnya Kecerdasan Finansial
Oleh: Dwi Meilinda Ros & Salwa Safariza
(Mahasiswa S1 Manajemen, Universitas Pamulang)
Dosen Pengampu: Achmad Agus Yasin Fadli S.E., M.M.
JAKARTA
Perkembangan teknologi digital telah mengubah banyak aspek dalam kehidupan masyarakat, termasuk cara mengelola dan menggunakan uang. Jika dahulu seseorang harus datang ke bank untuk melakukan transfer atau membawa uang tunai ketika berbelanja, kini hampir semua transaksi dapat dilakukan hanya melalui smartphone.
Kehadiran mobile banking, dompet digital, QRIS, marketplace, layanan pesan-antar makanan, hingga fitur paylater membuat transaksi menjadi semakin cepat dan praktis. Dalam hitungan detik, seseorang dapat membeli makanan, pakaian, tiket perjalanan, membayar tagihan, hingga melakukan investasi.
Kemudahan tersebut tentu memberikan banyak manfaat. Namun, di sisi lain, perkembangan teknologi juga menghadirkan tantangan baru dalam pengelolaan keuangan. Kemudahan bertransaksi terkadang membuat seseorang lebih mudah mengeluarkan uang tanpa berpikir panjang.
Terlebih lagi, masyarakat setiap hari dihadapkan pada berbagai bentuk promosi digital. Diskon, cashback, gratis ongkir, flash sale, dan berbagai penawaran menarik dapat membuat seseorang membeli barang yang sebenarnya tidak terlalu dibutuhkan. Di sinilah kemampuan untuk membedakan kebutuhan dan keinginan menjadi semakin penting.
Ketika Berbelanja Menjadi Semudah Menekan Layar
Perubahan gaya hidup masyarakat sangat terasa sejak transaksi digital semakin berkembang. Dulu, ketika ingin membeli sesuatu, seseorang mungkin harus pergi ke toko, melihat barang secara langsung, kemudian mempertimbangkan apakah barang tersebut benar-benar diperlukan.
Saat ini, proses tersebut menjadi jauh lebih sederhana. Cukup membuka aplikasi marketplace, mencari barang, memilih metode pembayaran, kemudian menekan tombol pembelian. Kemudahan ini menghemat waktu dan tenaga, tetapi juga dapat membuat proses berpikir sebelum membeli menjadi lebih singkat.
Seseorang yang awalnya hanya berniat melihat-lihat produk dapat berakhir melakukan pembelian karena melihat tulisan seperti “diskon 50 persen”, “gratis ongkir”, atau “tersisa 10 menit”. Padahal, jika tidak ada promosi tersebut, barang itu mungkin tidak akan dibeli.
Fenomena ini menunjukkan bahwa keputusan keuangan tidak selalu didasarkan pada kebutuhan. Faktor emosional, tren, lingkungan sosial, dan strategi pemasaran digital juga dapat memengaruhi keputusan seseorang.
Kebutuhan atau Keinginan?
Salah satu langkah dasar dalam mengelola keuangan adalah memahami perbedaan antara kebutuhan dan keinginan. Kebutuhan adalah sesuatu yang harus dipenuhi untuk menunjang kehidupan sehari-hari, seperti makanan, tempat tinggal, transportasi, pendidikan, dan kesehatan.
Keinginan merupakan sesuatu yang ingin dimiliki atau dilakukan, tetapi tidak selalu harus dipenuhi saat itu juga. Contohnya membeli pakaian baru meskipun masih memiliki pakaian yang cukup, mengganti smartphone yang masih berfungsi baik, atau membeli makanan tertentu hanya karena sedang mendapatkan promo.
Perbedaan tersebut sederhana, tetapi dalam kehidupan sehari-hari kebutuhan dan keinginan sering bercampur. Seorang mahasiswa, misalnya, mungkin membutuhkan laptop untuk mengerjakan tugas kuliah. Namun, mengganti laptop hanya karena muncul model terbaru, padahal laptop lama masih berfungsi, lebih dekat dengan keinginan.
Memahami perbedaan ini membantu seseorang membuat keputusan keuangan dengan lebih rasional.
Promo Digital: Membantu atau Justru Menggoda?
Promo dapat memberikan keuntungan bagi konsumen. Jika digunakan dengan tepat, diskon dan cashback dapat membantu menghemat pengeluaran. Masalah muncul ketika seseorang membeli sesuatu hanya karena barang tersebut sedang mendapatkan potongan harga.
Misalnya, barang seharga Rp200.000 mendapatkan diskon 50 persen sehingga menjadi Rp100.000. Konsumen mungkin merasa telah menghemat Rp100.000. Namun, jika barang tersebut sebenarnya tidak dibutuhkan, konsumen tetap mengeluarkan Rp100.000 untuk sesuatu yang sebelumnya tidak direncanakan.
Hal ini menunjukkan bahwa diskon tidak selalu berarti hemat. Hemat berarti mengeluarkan uang lebih sedikit untuk sesuatu yang memang dibutuhkan atau sudah direncanakan.
Karena itu, sebelum memanfaatkan promo, konsumen perlu bertanya: “Apakah saya akan membeli barang ini jika tidak ada diskon?” Jika jawabannya tidak, pembelian tersebut mungkin lebih didorong oleh keinginan.
Paylater dan Kemudahan yang Harus Diimbangi Tanggung Jawab
Fitur paylater memungkinkan pengguna membeli barang atau menggunakan layanan terlebih dahulu dan melakukan pembayaran kemudian sesuai ketentuan yang berlaku. Dalam kondisi tertentu, fasilitas tersebut dapat membantu mengatur pembayaran, tetapi penggunaannya membutuhkan tanggung jawab.
Masalah dapat muncul ketika limit paylater dianggap sebagai tambahan pendapatan. Padahal, limit tersebut bukan uang tambahan, melainkan kewajiban pembayaran yang harus dipenuhi pada waktu berikutnya.
Satu transaksi mungkin terlihat kecil. Namun, jika dilakukan berulang kali, total tagihan dapat menjadi cukup besar. Karena itu, sebelum menggunakan paylater, seseorang perlu mempertimbangkan kemampuan membayar dan memastikan transaksi tersebut memang diperlukan.
Mahasiswa dan Tantangan Mengelola Uang di Era Digital
Mahasiswa menjadi salah satu kelompok yang perlu memiliki kesadaran keuangan sejak dini. Pada masa kuliah, seseorang mulai belajar mengatur uang secara lebih mandiri. Sumber keuangan dapat berasal dari uang saku, pekerjaan paruh waktu, beasiswa, atau sumber lainnya.
Selain biaya makan dan transportasi, mahasiswa memiliki kebutuhan untuk membeli buku, mencetak tugas, membayar internet, mengikuti kegiatan kampus, dan kebutuhan akademik lainnya. Di sisi lain, mahasiswa dekat dengan media sosial dan tren digital.
Konten mengenai gaya hidup, fashion, kuliner, perjalanan, dan berbagai produk baru dapat memengaruhi pola konsumsi. Karena itu, mahasiswa perlu mulai membangun kebiasaan keuangan yang sehat tanpa harus menunggu memiliki penghasilan besar.
Membuat Anggaran Sebelum Mengeluarkan Uang
Salah satu cara sederhana mengatur keuangan adalah membuat anggaran. Anggaran membantu seseorang mengetahui berapa banyak uang yang tersedia dan ke mana uang akan digunakan.
Pengeluaran dapat dibagi menjadi beberapa kategori, seperti kebutuhan pokok, pendidikan, transportasi, hiburan, tabungan, dan kebutuhan lainnya. Dengan adanya anggaran, seseorang dapat mengetahui batas pengeluaran yang harus dijaga.
Di era digital, pencatatan keuangan juga semakin mudah. Banyak aplikasi keuangan dan layanan perbankan yang memungkinkan pengguna melihat riwayat transaksi. Namun, teknologi tetap hanya alat. Kedisiplinan pengguna tetap menjadi faktor utama.
Menabung dan Mempersiapkan Masa Depan
Mengelola keuangan bukan hanya tentang mengurangi pengeluaran, tetapi juga mempersiapkan masa depan. Setiap kali menerima pemasukan, seseorang sebaiknya tidak langsung menghabiskan seluruh uang yang dimiliki. Sebagian dapat dialokasikan untuk tabungan dan dana darurat. Kebiasaan menabung dapat dimulai dari jumlah kecil. Yang penting bukan hanya jumlahnya, tetapi konsistensinya.
Dana yang disisihkan dapat digunakan untuk kebutuhan tidak terduga atau tujuan keuangan di masa depan sehingga seseorang tidak selalu bergantung pada pinjaman ketika menghadapi kebutuhan mendesak.
Bijak Menggunakan Teknologi
Teknologi digital bukan sesuatu yang harus ditakuti. Teknologi justru dapat membantu masyarakat mengelola keuangan dengan lebih baik. Mobile banking dapat digunakan untuk memantau transaksi, dompet digital mempermudah pembayaran, dan aplikasi pencatat keuangan membantu mengetahui pola pengeluaran.
Yang perlu diperhatikan adalah bagaimana teknologi tersebut digunakan. Jika digunakan secara bijak, teknologi dapat membantu seseorang menjadi lebih teratur secara finansial. Sebaliknya, jika digunakan tanpa kontrol, teknologi dapat membuat seseorang lebih konsumtif.
Literasi Keuangan Semakin Penting
Perkembangan teknologi keuangan menunjukkan pentingnya literasi keuangan. Literasi keuangan bukan hanya mengetahui cara menabung atau menghitung uang, tetapi juga memahami bagaimana membuat keputusan keuangan yang tepat.
Seseorang dengan literasi keuangan yang baik akan lebih berhati-hati ketika menggunakan layanan keuangan digital. Ia mempertimbangkan manfaat, risiko, biaya, serta kemampuan membayar sebelum mengambil keputusan.
Media sosial sering menampilkan kehidupan yang terlihat sempurna. Namun, seseorang tidak pernah benar-benar mengetahui kondisi keuangan di balik gaya hidup tersebut. Karena itu, keputusan keuangan sebaiknya tidak dibuat hanya untuk mengikuti tren atau mendapatkan pengakuan.
Mampu Membeli Belum Tentu Mampu Membayar
Seseorang mungkin memiliki cukup uang untuk membeli suatu barang hari ini. Namun, bukan berarti barang tersebut benar-benar sesuai dengan kondisi keuangannya.
Kemampuan membeli harus dilihat dalam konteks yang lebih luas. Setelah melakukan pembelian, apakah kebutuhan lain masih dapat terpenuhi? Apakah masih ada uang untuk ditabung? Apakah pembelian tersebut mengganggu rencana keuangan?
| No | TIPS CERDAS MENGELOLA KEUANGAN DIGITAL |
| 1 | Bedakan kebutuhan dan keinginan sebelum membeli. |
| 2 | Buat batas anggaran untuk belanja, hiburan, dan kebutuhan rutin. |
| 3 | Jangan menganggap limit paylater sebagai pendapatan tambahan. |
| 4 | Manfaatkan promo hanya untuk barang yang memang sudah direncanakan. |
| 5 | Catat pengeluaran secara rutin agar tahu ke mana uang digunakan. |
| 6 | Sisihkan sebagian pemasukan untuk tabungan dan dana darurat. |
Keuangan yang sehat bukan berarti seseorang tidak boleh menikmati hasil kerja atau membeli sesuatu yang disukai. Yang terpenting adalah mengetahui batas antara menikmati uang dan menghabiskan uang tanpa perencanaan.
Kesimpulan: Bijak Sebelum Menekan Tombol “Beli”
Era digital memberikan banyak kemudahan dalam kehidupan masyarakat. Berbagai kebutuhan dapat dipenuhi dengan cepat tanpa harus berpindah tempat. Namun, kemudahan tersebut juga membawa tantangan berupa meningkatnya peluang melakukan pengeluaran secara impulsif.
Karena itu, kemampuan membedakan kebutuhan dan keinginan menjadi semakin penting. Konsumen perlu belajar mengendalikan diri, membuat anggaran, mencatat pengeluaran, menabung, serta menggunakan fasilitas keuangan digital secara bertanggung jawab.
Tidak ada yang salah dengan membeli barang yang diinginkan atau menikmati hasil kerja. Yang menjadi masalah adalah ketika keinginan terus didahulukan sementara kebutuhan dan masa depan diabaikan.
Pada akhirnya, mengatur keuangan bukan berarti melarang diri untuk menikmati hidup, tetapi belajar menentukan mana yang benar-benar penting.
Di era ketika hampir semua hal dapat dibeli hanya dengan satu sentuhan layar, keputusan untuk berhenti sejenak sebelum membeli justru menjadi bentuk kecerdasan. Sebab, uang yang kita miliki hari ini bukan hanya untuk memenuhi keinginan saat ini, tetapi juga untuk memberikan rasa aman bagi kehidupan kita di masa depan.
Jadi, sebelum menekan tombol “Beli Sekarang”, berhentilah sejenak dan tanyakan kepada diri sendiri: “Saya membeli karena membutuhkan, atau karena tergoda?” Satu pertanyaan sederhana hari ini mungkin terlihat kecil. Namun, jika dilakukan secara konsisten, keputusan kecil tersebut dapat membawa perubahan besar bagi kesehatan keuangan di masa depan.