
Oleh: Dara & Pristika (Mahasiswa Universitas Pamulang)
Keterbatasan modal sering kali menjadi hambatan utama bagi perusahaan saat ingin mengekspansi bisnisnya. Kebutuhan akan kendaraan operasional, mesin produksi, hingga alat berat tidak selalu bisa dipenuhi melalui pembelian tunai tanpa mengganggu likuiditas. Di tengah tantangan ini, leasing (sewa guna usaha) hadir sebagai alternatif pembiayaan strategis bagi pelaku usaha.
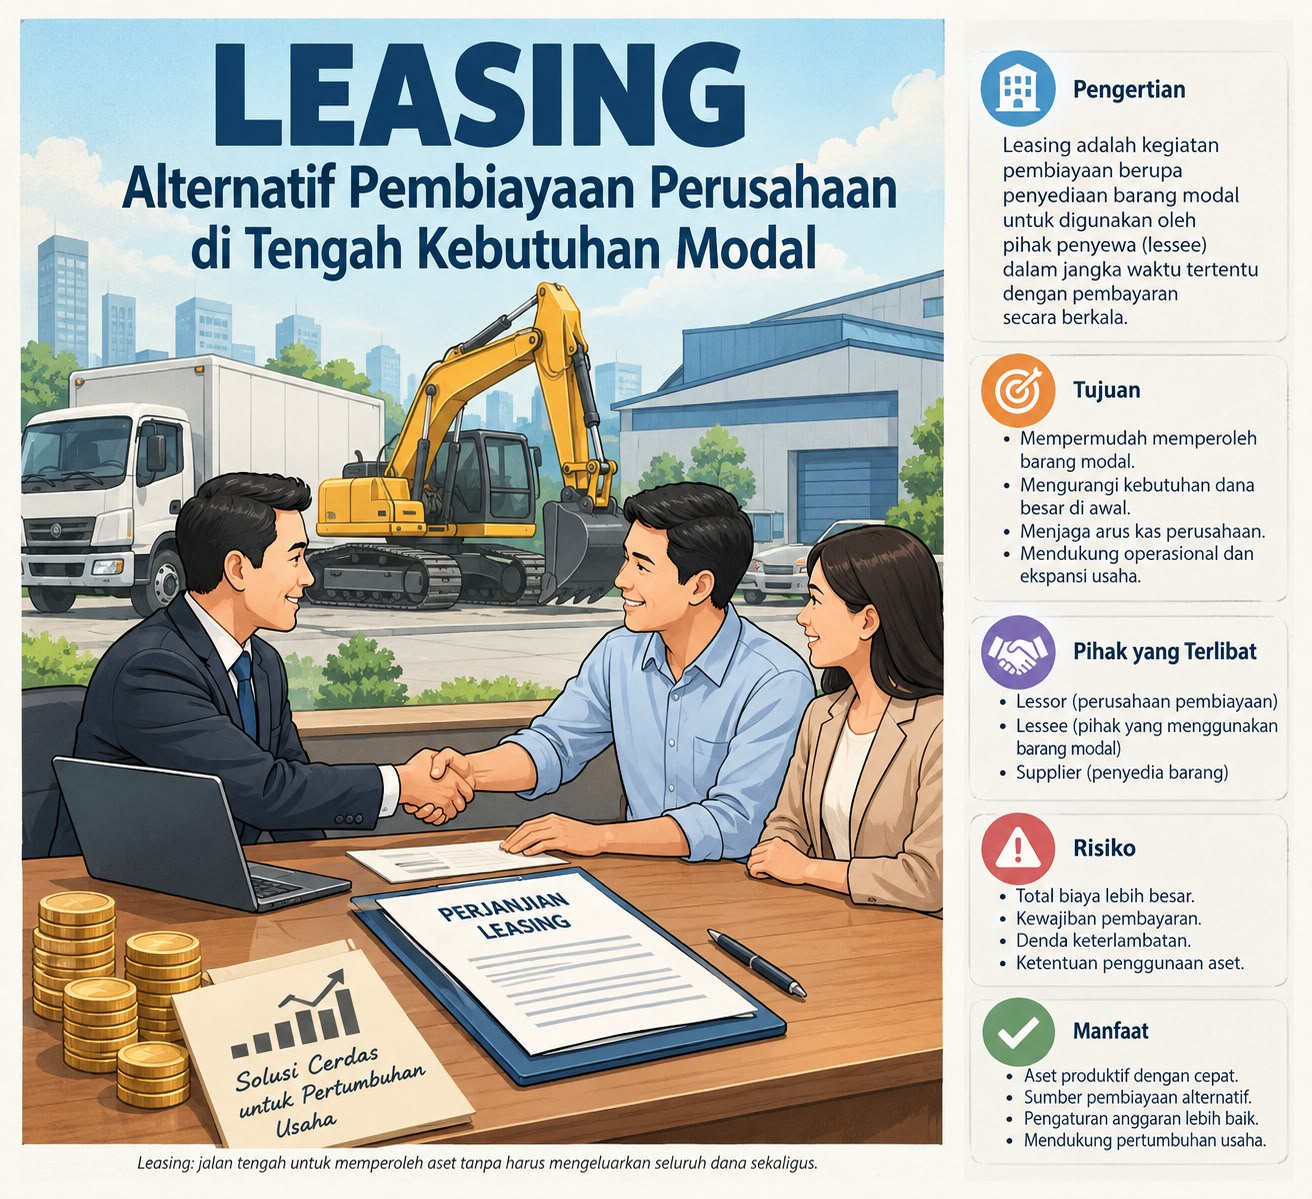
Wartapilihan.com, Jakarta– Secara definisi, leasing adalah kegiatan pembiayaan dalam bentuk penyediaan barang modal yang digunakan oleh penyewa (lessee) dalam jangka waktu tertentu dengan pembayaran berkala. Mekanisme ini memungkinkan perusahaan memanfaatkan aset produktif secara langsung tanpa harus menguras seluruh dana kas di awal.
Menjaga Arus Kas dan Menjangkau Akses Modal
Keuntungan utama dari leasing terletak pada efisiensi anggaran. Dengan beban pembayaran awal yang lebih ringan, perusahaan tetap memiliki ruang cadangan dana untuk membiayai operasional harian. Skema pembayaran berkala yang terencana juga memudahkan manajemen dalam menyusun anggaran keuangan jangka panjang.
Dalam praktiknya, skema leasing terbagi menjadi dua jenis utama:
- Finance Lease: Sewa guna usaha dengan hak opsi, di mana lessee memiliki opsi untuk membeli barang modal tersebut pada akhir masa kontrak.
- Operating Lease: Sewa guna usaha tanpa hak opsi, di mana lessee hanya memanfaatkan barang dalam jangka waktu tertentu sesuai kesepakatan tanpa memiliki hak beli.
Sinergi Tiga Pihak dalam Proses Pembiayaan
Mekanisme leasing melibatkan tiga entitas utama:
- Lessor: Perusahaan pembiayaan yang menyediakan dana atau barang modal.
- Lessee: Perusahaan atau pihak yang menyewa dan menggunakan barang modal serta berkewajiban membayar angsuran berkala.
- Supplier: Penyedia atau penjual barang yang menjadi objek transaksi leasing.
Prosesnya dimulai saat lessee memilih barang yang dibutuhkan dari supplier, lalu mengajukan permohonan pembiayaan kepada lessor. Setelah melalui analisis kelayakan dan pengesahan perjanjian, supplier akan menyalurkan barang tersebut langsung kepada lessee untuk dimanfaatkan secara operasional.
Simulasi Penerapan pada Industri
Penerapan skema ini dapat dilihat pada kasus PT Maju Bersama yang membutuhkan mesin produksi senilai Rp300 juta. Jika membeli secara tunai, arus kas perusahaan berisiko terganggu.
Dengan memanfaatkan fasilitas leasing, PT Maju Bersama dapat langsung menggunakan mesin tersebut untuk meningkatkan kapasitas produksi, sementara dana tunai yang ada tetap aman untuk menopang kebutuhan modal kerja lainnya.
Potensi Risiko dan Pertimbangan Matang
Meski menawarkan fleksibilitas, leasing tetap memiliki sejumlah risiko yang perlu diantisipasi. Akumulasi total biaya pembiayaan umumnya lebih tinggi dibandingkan pembelian tunai. Selain itu, keterlambatan pembayaran angsuran dapat memicu denda hingga penalti finansial.
Sebelum mengambil keputusan leasing, manajemen perusahaan disarankan untuk mempertimbangkan beberapa poin penting:
- Besaran uang muka (down payment) dan jumlah angsuran bulanan.
- Jangka waktu tenor dan total biaya pembiayaan secara keseluruhan.
- Biaya tambahan, seperti biaya administrasi dan asuransi.
- Ketentuan denda serta kepastian status kepemilikan aset di akhir periode.
Leasing pada akhirnya merupakan jalan tengah yang efisien untuk memperoleh aset tanpa mengganggu kesehatan arus kas. Namun, efektivitasnya sangat bergantung pada perhitungan finansial yang matang dan tata kelola anggaran yang disiplin.